Ideatax: Substansi Ekonomi Jadi Kunci Kepatuhan Transfer Pricing
Laporan: Afrizal Ilmi
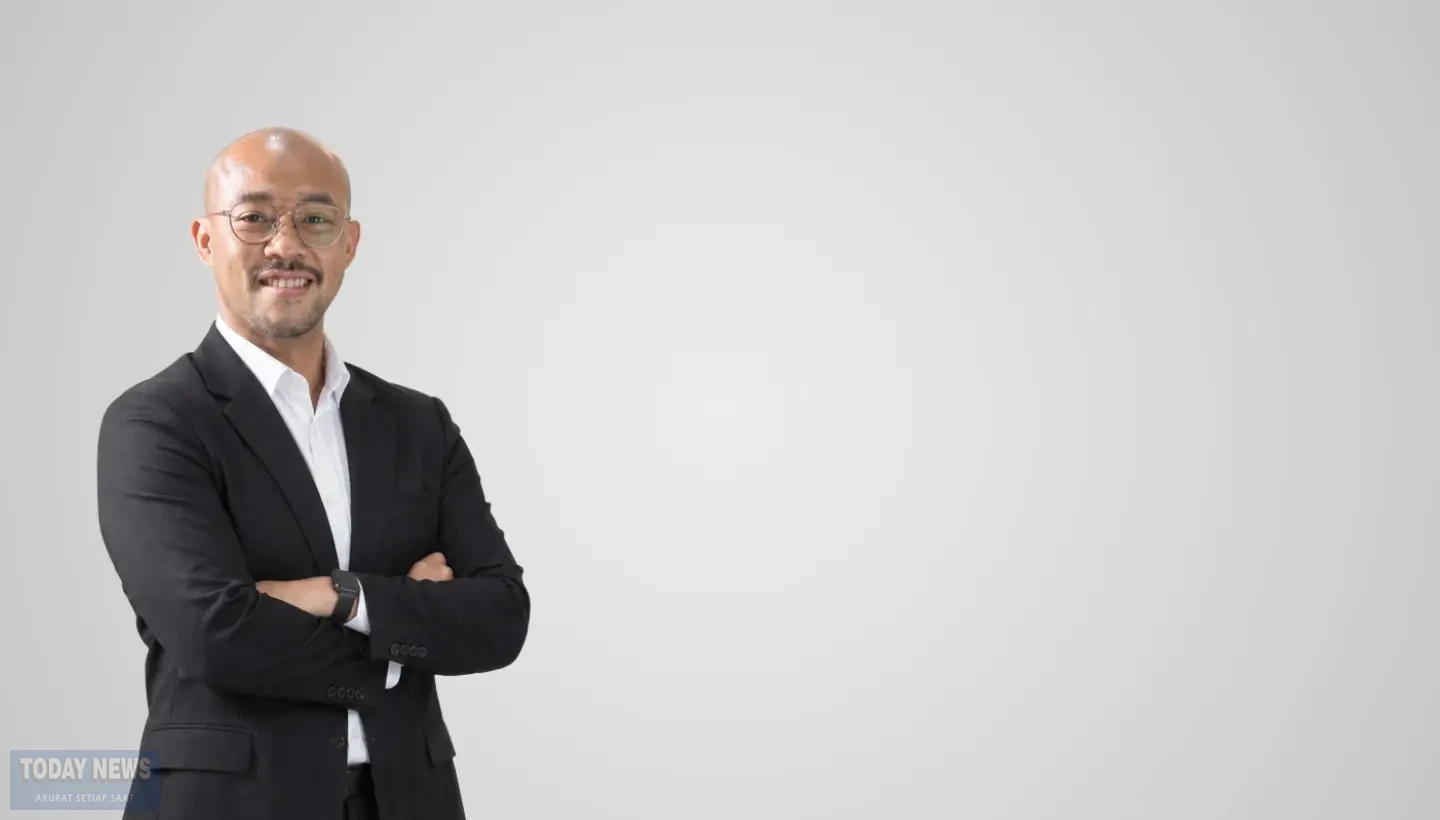 Senior Manager International Tax Ideatax, Yunianto Kurniawan. (Dok. Ideatax)
TODAYNEWS.ID – Perusahaan yang melakukan transaksi dengan pihak terafiliasi perlu memastikan penerapan Prinsip Kewajaran dan Kelaziman Usaha (PKKU), substansi ekonomi, serta kelengkapan dokumentasi harga transfer atau transfer pricing. Ketidakmampuan membuktikan kewajaran transaksi berisiko memicu koreksi pajak oleh Direktorat Jenderal Pajak (DJP).
Ketentuan tersebut diatur dalam Peraturan Menteri Keuangan Nomor 172 Tahun 2023 (PMK 172/2023) yang diterbitkan pada 29 Desember 2023. Regulasi ini mengintegrasikan ketentuan dari tiga peraturan sebelumnya terkait dokumentasi transfer pricing, prosedur persetujuan bersama, dan kesepakatan harga transfer.

Ketiga regulasi yang digabungkan meliputi PMK 213/2016, PMK 49/2019, dan PMK 22/2020. Melalui penggabungan tersebut, ketentuan mengenai PKKU, dokumentasi, serta mekanisme penyelesaian sengketa transfer pricing diatur dalam satu regulasi.
Kewajiban menerapkan PKKU muncul ketika transaksi dipengaruhi hubungan istimewa. Hubungan tersebut dapat timbul karena kepemilikan modal langsung atau tidak langsung paling sedikit 25 persen, penguasaan manajemen, penggunaan teknologi, maupun hubungan keluarga.
Penentuan hubungan istimewa juga tidak semata-mata mengacu pada hubungan formal antarpihak. Kondisi sebenarnya perlu diperhatikan, termasuk apabila terdapat ketergantungan yang menghilangkan kebebasan suatu pihak dalam menjalankan kegiatan usaha.

Praktisi perpajakan sekaligus Senior Manager International Tax Ideatax, Yunianto Kurniawan, mengatakan substansi ekonomi menjadi aspek penting dalam penerapan ketentuan transfer pricing. Perusahaan harus memastikan transaksi afiliasi memiliki dasar bisnis yang dapat dipertanggungjawabkan.
“Perusahaan perlu memastikan bahwa transaksi afiliasi memiliki substansi ekonomi, rasionalitas komersial (commercial rationality), dan manfaat ekonomi (economic benefit) yang jelas,” ujar Yunianto dalam keterangan tertulis yang diterima media, Rabu (4/11/2026).
Menurut Yunianto, pengujian substansi ekonomi merupakan bagian dari penerapan PKKU. Untuk jenis transaksi tertentu, wajib pajak perlu melakukan tahapan pendahuluan sebelum menganalisis kesebandingan dan menentukan harga transfer.
Substansi Ekonomi Jadi Perhatian dalam Transaksi Afiliasi
Salah satu contoh terdapat pada transaksi harta tak berwujud. Pembuktian kepemilikan secara hukum saja belum cukup karena perusahaan juga harus menjelaskan kontribusi ekonominya melalui analisis DEMPE, yang mencakup pengembangan, peningkatan, pemeliharaan, perlindungan, dan eksploitasi aset.
Sementara itu, transaksi jasa dan pinjaman intragrup perlu didukung bukti rasionalitas bisnis. Perusahaan juga harus dapat menunjukkan bahwa transaksi tersebut memberikan manfaat ekonomi dan debitur memiliki kemampuan memenuhi kewajiban pembayaran.
Apabila substansi ekonomi tidak dapat dibuktikan, wajib pajak berisiko dinilai tidak memenuhi PKKU. Karena itu, dokumentasi perusahaan perlu menjelaskan tujuan, proses, serta manfaat ekonomi transaksi, bukan sekadar mengandalkan kontrak formal.
PMK 172/2023 mengatur enam tahapan penerapan PKKU. Tahapan tersebut mencakup identifikasi transaksi, analisis industri, analisis transaksi, analisis kesebandingan, pemilihan metode, dan penerapan metode.
Seluruh tahapan harus dilakukan berdasarkan kondisi transaksi yang sebenarnya dengan pendekatan ex ante. Artinya, kewajaran harga transfer dianalisis berdasarkan informasi dan kondisi yang relevan ketika transaksi direncanakan atau dilakukan.
Dalam menentukan harga transfer, regulasi tersebut menyediakan delapan metode. Metode perbandingan harga secara langsung diprioritaskan apabila tingkat keandalannya setara dengan metode berbasis laba.
Pemilihan metode juga harus mempertimbangkan kualitas data pembanding. Penggunaan data pembanding internal dan data satu tahun atau single-year data menjadi bagian yang perlu diperhatikan dalam analisis kewajaran transaksi.
Dokumentasi Transfer Pricing Wajib Disiapkan
Selain membuktikan substansi ekonomi, perusahaan juga perlu memenuhi kewajiban dokumentasi transfer pricing atau transfer pricing documentation (TP Doc). Dokumentasi tersebut terdiri atas dokumen induk (master file), dokumen lokal (local file), dan laporan per negara (country-by-country report/CbCR).
Kewajiban menyusun master file dan local file berlaku bagi wajib pajak yang memenuhi kriteria tertentu. Di antaranya memiliki peredaran bruto lebih dari Rp50 miliar pada tahun pajak sebelumnya.
Kewajiban tersebut juga berlaku apabila nilai transaksi barang berwujud melampaui Rp20 miliar. Sementara itu, transaksi jasa, bunga, dan pemanfaatan harta tak berwujud menjadi kriteria apabila nilainya lebih dari Rp5 miliar.
Yunianto mengingatkan perusahaan agar tidak hanya berfokus pada keberadaan dokumen, tetapi juga memperhatikan kualitas informasi di dalamnya. Data pembanding dan uraian transaksi harus mampu mendukung penerapan prinsip kewajaran.
“Kelengkapan dokumentasi dan kualitas data pembanding perlu menjadi perhatian perusahaan. Dokumentasi harus dapat menjelaskan transaksi dan mendukung penerapan prinsip kewajaran,” kata Yunianto.
Ketidakpatuhan terhadap PKKU dapat menimbulkan risiko koreksi oleh DJP. Apabila otoritas pajak menilai harga transaksi afiliasi tidak wajar, koreksi tersebut dapat memicu penyesuaian primer (primary adjustment) dan penyesuaian sekunder (secondary adjustment).
Dalam kondisi tertentu yang diatur PMK 172/2023, risiko penyesuaian sekunder berupa pengenaan pajak atas dividen terselubung dapat dihindari melalui pengembalian selisih dana atau repatriasi ke Indonesia.
Wajib pajak juga dapat mengupayakan penyesuaian keterkaitan (corresponding adjustment) untuk mengurangi risiko pajak berganda akibat koreksi harga transfer di yurisdiksi lain.
APA dan MAP untuk Mengantisipasi Sengketa Pajak
PMK 172/2023 turut menyediakan mekanisme untuk memberikan kepastian dan membantu penyelesaian sengketa transfer pricing. Dua mekanisme yang dapat dimanfaatkan wajib pajak adalah Kesepakatan Harga Transfer (Advance Pricing Agreement/APA) dan Prosedur Persetujuan Bersama (Mutual Agreement Procedure/MAP).
APA dapat digunakan untuk memperoleh kesepakatan mengenai penerapan harga transfer dalam transaksi afiliasi. Sementara itu, MAP menjadi mekanisme penyelesaian sengketa perpajakan yang melibatkan otoritas pajak lintas negara.
Yunianto menyarankan perusahaan melibatkan tenaga ahli transfer pricing sejak tahap perencanaan transaksi afiliasi. Langkah tersebut dinilai dapat membantu perusahaan mengidentifikasi risiko sekaligus menyiapkan dokumentasi dan dasar penetapan harga.
“Pelibatan tenaga ahli sejak awal dapat membantu perusahaan mengidentifikasi risiko transfer pricing dan menyiapkan dasar penetapan harga yang sesuai dengan ketentuan,” pungkas Senior Manager International Tax Ideatax itu.
Editor: Azis Arriadh
Pos terkait





Berita Favorit

Galeri Foto


Galeri Video


